Vous détenez des parts d’une société non cotée acquises il y a quinze ans, du bitcoin acheté en 2019, ou encore des titres reçus en héritage. Vous envisagez de vendre une partie de vos actifs en 2027. Le calcul de l’impôt sur l’éventuelle plus-value réalisée part d’une valeur au 31 décembre 2025. Pouvez-vous établir cette valeur, pièces à l’appui ?
Depuis le 1er janvier 2026, certaines plus-values réalisées sur des actifs financiers sont soumises à un nouvel impôt en Belgique. Pour les actifs acquis avant cette date, le contribuable doit pouvoir justifier la valeur de référence légale retenue au 31 décembre 2025.
- Ce que la loi prévoit
La loi du 6 avril 2026, publiée au Moniteur belge le 21 avril 2026, a introduit un nouvel impôt sur les plus-values réalisées sur certains actifs financiers, avec effet au 1er janvier 2026.
Afin de ne pas soumettre à ce nouvel impôt les gains accumulés avant son entrée en vigueur, le législateur a prévu que, pour les actifs acquis avant le 1er janvier 2026, la plus-value imposable est en principe calculée par rapport à leur valeur au 31 décembre 2025, et non à leur prix d’acquisition initial.
Cette règle connaît toutefois certaines exceptions, notamment lorsque le contribuable peut invoquer une valeur d’acquisition historique plus élevée.
Le taux applicable dépend de la situation :
- Le régime général prévoit un taux général de 10% qui s’applique sur les plus-values réalisées sur actifs financiers (titres, assurances, devises et cryptomonnaies). Une exonération de 10 000 euros par contribuable est prévue par ce même régime ;
- Pour une participation d’au moins 20 %, une exonération d’un million d’euros s’applique, puis des taux progressifs de 1,25 % à 10 % ;
- Les plus-values internes sont soumises, quant à elles, à un taux de 33 %.
Cette valeur de départ détermine donc directement l’impôt effectivement applicable. Une valeur trop basse, ou impossible à justifier, augmente la plus-value taxable.
- Quelle valeur retenir, et avec quelle preuve ?
La méthode varie selon l’actif.
- Titres cotés : pour les actifs financiers cotés sur un marché réglementé ou sur un autre marché ouvert régulièrement actif, la valeur de référence correspond au dernier cours de clôture de l’année 2025. Un relevé bancaire ou un document de la plateforme d’investissement comme les historiques officiels de cotation en bourse permettant d’établir ce cours constitue une pièce utile à conserver.
- Titres non cotés : la valeur au 31 décembre 2025 est, en principe, déterminée en retenant la plus élevée des valeurs résultant de plusieurs méthodes prévues par la loi :
- La valeur retenue lors d’une cession entre parties totalement indépendantes, lors de la dernière augmentation de capital ou lors de la constitution de la société, pour autant que l’opération soit intervenue entre le 1er janvier et le 31 décembre 2025 ;
- La valeur résultant d’une formule d’évaluation prévue dans un contrat ou une offre contractuelle d’option de vente en vigueur au 1er janvier 2026 ;
- Pour les actions et instruments assimilés, la valeur des fonds propres augmentée de quatre fois l’EBITDA du dernier exercice clôturé avant le 1er janvier 2026. Le contribuable peut également, en remplacement de cette dernière méthode forfaitaire ou lorsque les méthodes légales ne sont pas applicables, recourir à une évaluation réalisée par un réviseur d’entreprises ou un expert-comptable certifié qui n’est pas son professionnel habituel. Cette évaluation doit impérativement être réalisée au plus tard le 31 décembre 2027. Il est donc particulièrement important, pour les détenteurs de participations dans des sociétés non cotées, d’examiner dès à présent les méthodes de valorisation applicables et de vérifier si une expertise indépendante pourrait conduire à une valeur de référence plus favorable.
- Cryptoactifs : La circulaire 2026/C/74 admet notamment le recours à une capture d’écran de l’application ou de la plateforme de trading pour justifier la valeur des cryptoactifs au 31 décembre 2025. Il est donc essentiel de conserver une trace datée permettant d’identifier les actifs détenus et leur valorisation à cette date.
- Trois points de vigilance
- Une valeur de départ faible n’est pas une fatalité
Pour les cessions réalisées jusqu’au 31 décembre 2030 inclus, le contribuable peut demander que la plus-value soit calculée sur la base de la valeur d’acquisition historique plutôt que sur celle du 31 décembre 2025, à condition de pouvoir démontrer cette valeur.
Cette faculté est particulièrement intéressante lorsque l’actif a perdu de la valeur entre son acquisition et le 31 décembre 2025. Toutefois, le recours à une valeur historique plus élevée ne peut pas conduire à constater une moins-value fiscale : il permet, au maximum, de ramener la plus-value imposable à zéro.
Lorsque plusieurs actifs financiers identiques ont été acquis à des prix différents avant 2026, le calcul repose sur leur valeur d’acquisition moyenne. La conservation de l’historique des achats est donc essentielle pour justifier correctement cette valeur.
- L’absence de justificatif d’acquisition n’empêche pas nécessairement l’application du régime
Le contribuable peut établir, par les moyens de preuve admis en droit commun, à l’exception du serment, qu’il détenait déjà l’actif avant le 1er janvier 2026. Il reste toutefois nécessaire de pouvoir justifier la valeur de référence retenue au 31 décembre 2025. Il convient donc de distinguer la preuve de la détention de l’actif de celle de sa valorisation.
Une attention particulière doit être accordée aux titres reçus par succession ou donation. La transmission à titre gratuit ne conduit pas nécessairement à retenir la valeur du portefeuille au jour de la succession ou de la donation. Pour déterminer la plus-value, il faut notamment tenir compte de la valeur d’acquisition dans le chef du prédécesseur en droit et, pour les actifs détenus avant 2026, des règles relatives à la valeur de référence au 31 décembre 2025.
- Les événements sur titres changent la base de calcul
Les fusions, scissions, augmentations de capital, apports ou transferts de titres peuvent avoir des conséquences sur la détermination de la valeur d’acquisition fiscale. Certaines opérations entraînent le maintien de la valeur de référence antérieure, tandis que d’autres nécessitent des ajustements particuliers.
Il est donc essentiel de conserver les documents relatifs à ces opérations afin de pouvoir reconstituer correctement l’historique des titres.
- Changement de résidence fiscale
Le transfert de la résidence fiscale hors de Belgique peut entraîner l’application du régime spécifique d‘exit tax sur les plus-values latentes. Le transfert de la résidence vers la Belgique obéit également à des règles particulières pour déterminer la valeur d’acquisition des actifs financiers. Ces situations nécessitent une analyse spécifique, notamment au regard de la résidence fiscale antérieure et/ou du pays de destination.
- Que faire dès maintenant ?
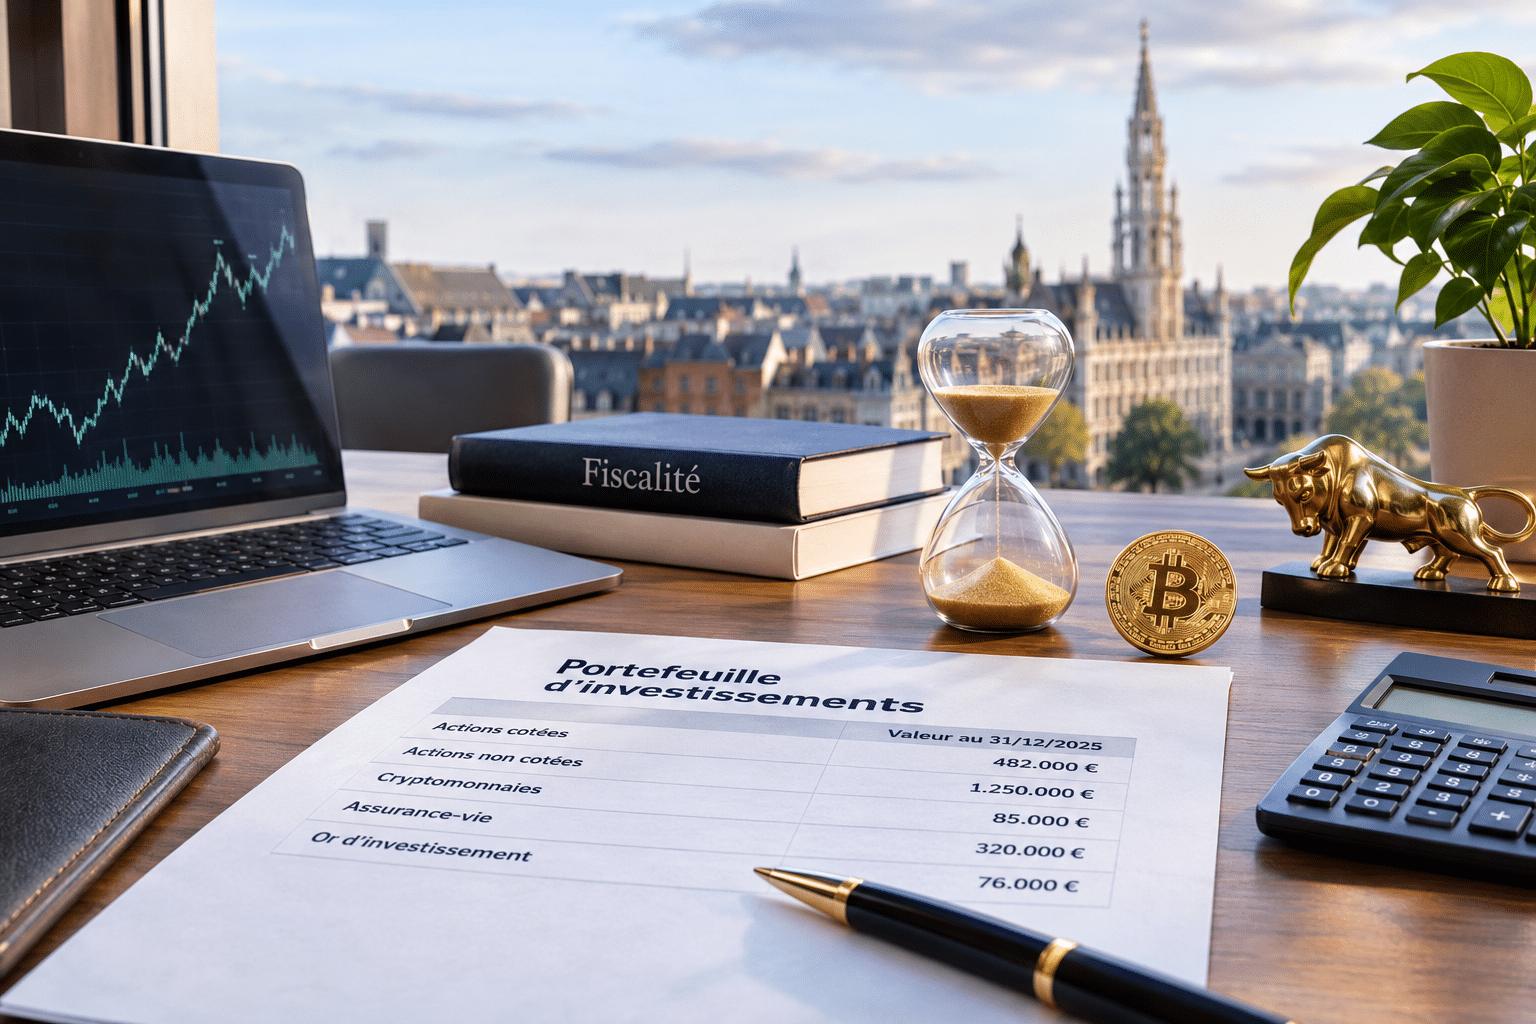
- Dressez l’inventaire de ce que vous détenez, par catégorie : coté, non coté, crypto, assurance, or.
- Rassemblez les preuves de la valeur au 31 décembre 2025 : relevés, captures d’écran, rapports de valorisation.
- Pour les titres non cotés de valeur significative, planifiez l’évaluation avant la date butoir du 31 décembre 2027.
- Rassemblez aussi les pièces d’achat anciennes. Elles peuvent s’avérer utiles jusqu’en 2030.
L’équipe tax de Bazacle & Solon peut vous accompagner dans l’analyse des justificatifs disponibles, l’identification des pièces manquantes et la détermination de la valeur de référence applicable à chaque actif. Une attention particulière peut également être portée aux situations impliquant plusieurs juridictions ou un changement de résidence fiscale.